Alto contrasto
Alloggi per dipendenti
Vitalpin
Novembre
2026
Il tema degli alloggi per il personale nelle regioni alpine è stato al centro di un webinar organizzato dall’associazione Vitalpin. Relatori e relatrici da Svizzera, Austria, Germania e Alto Adige hanno portato le loro esperienze, fatto il punto sul quadro normativo e illustrato diverse soluzioni possibili.
Nelle regioni turistiche, la disponibilità di alloggi a prezzi accessibili è sempre più determinante per attrarre e favorire la continuità occupazionale del personale. Il webinar organizzato dall’associazione Vitalpin ha approfondito il quadro fiscale in Germania, Italia e Austria, presentando anche soluzioni concrete adottate in Tirolo e a Zermatt.
Esempi pratici
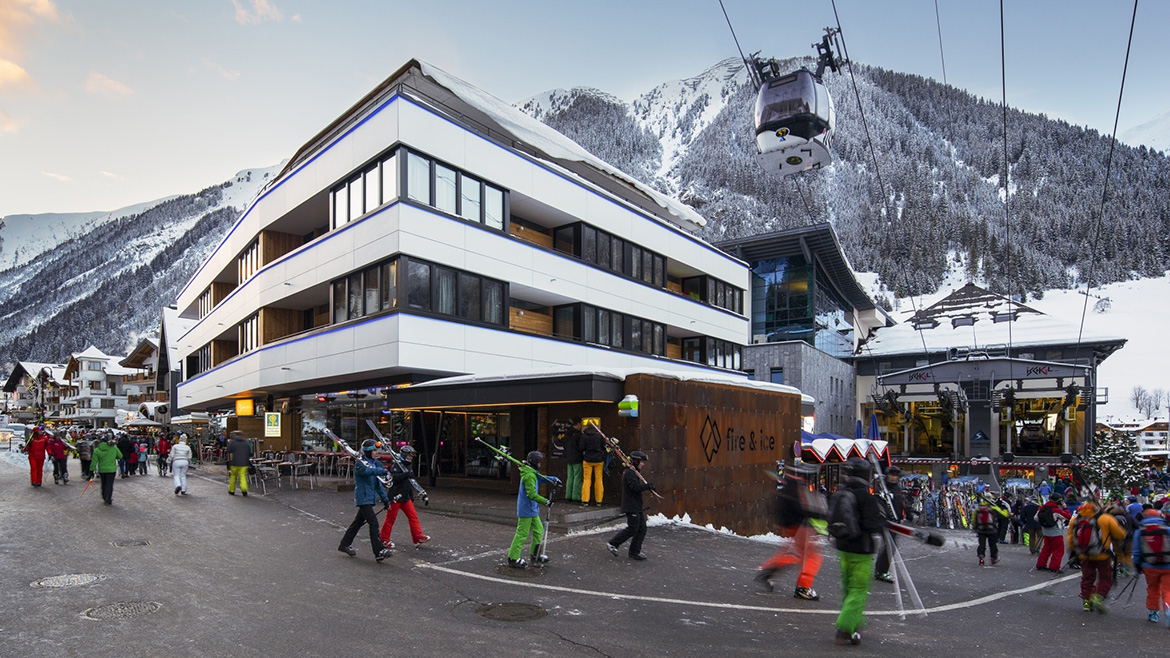
I casi di Ischgl, in Tirolo, e della Valle di Zermatt, in Svizzera, evidenziano che, per gli alloggi del personale, la posizione centrale e la vicinanza al luogo di lavoro sono più importanti di qualche metro quadrato in più. Cresce inoltre la richiesta di piccoli appartamenti per coppie. Per incentivare i proprietari privati a mettere a disposizione i propri alloggi per affitti di lungo periodo servono invece adeguati incentivi economici. Alloggi stagionali e abitazioni permanenti richiedono approcci diversi e competenze definite in modo chiaro.
Un fattore determinante
Alla fine del webinar è emerso che in tutto l’arco alpino, gli alloggi per il personale sono un fattore decisivo per attrarre e mantenere le figure professionali. Nonostante le differenze sul piano normativo e fiscale, un dato è comune a tutte le realtà: per trovare soluzioni efficaci servono una pianificazione tempestiva, una buona qualità degli alloggi, brevi tragitti casa-lavoro e la collaborazione tra imprese, Comuni e altri attori del territorio. Accanto agli alloggi per il personale stagionale, è sempre più necessario creare anche soluzioni abitative di lungo periodo per coppie, famiglie e dipendenti occupati tutto l’anno.
Paesi a confronto
La tabella seguente mette in evidenza le principali differenze tra Germania, Italia e Austria per quanto riguarda gli alloggi per il personale:
| Germania | Italia | Austria | |
| Alloggio presso l’azienda | Benefit imponibile di norma 285 euro mensili o 9,50 euro giornalieri | I costi e l’IVA sono in linea di principio interamente deducibili; l’importo forfettario previsto dal contratto collettivo è soggetto a tassazione | In linea generale, benefit soggetto a tassazione – calcolato sulla base del valore di riferimento o del canone di locazione |
| Alloggi esterni all’azienda | Valutazione in base al canone di locazione normalmente applicato nella zona | Le spese sono generalmente deducibili entro il limite del valore del benefit tassato | Valutazione in base al valore di riferimento o al canone di locazione effettivamente pagato, se ridotto |
| Contributo a carico del dipendente | Riduce il vantaggio imponibile | Riduce l’importo del benefit soggetto a tassazione | Riduce il valore del benefit soggetto a tassazione |
| Vantaggi specifici | Per gli alloggi destinati effettivamente al personale, un terzo del canone di locazione di mercato può non essere considerato ai fini fiscali | Deduzione integrale per tre anni in caso di trasferimento della residenza nel Comune in cui si trova il luogo di lavoro | Nessun benefit imponibile per gli alloggi vicini al luogo di lavoro fino a 35 m², purché non costituiscano il centro della vita personale |
| Alloggi di dimensioni maggiori | Nessuna disposizione specifica | Nessuna disposizione specifica | Tra 35 e 45 m²: riduzione del 35 percento se utilizzati per un massimo di 12 mesi |
| Principale documentazione richiesta | Tipo di alloggio o requisiti per la doppia residenza | Residenza, ubicazione dell’alloggio e valore dell’alloggio ai fini fiscali | Vicinanza al luogo di lavoro e centro degli interessi personali |
| Opportunità di finanziamento | Ammortamenti, programmi di sostegno della banca pubblica tedesca (Kreditanstalt für Wiederaufbau - KfW) e programmi regionali | Risorse pubbliche limitate e possibili agevolazioni sull’imposta comunale sugli immobili | Soprattutto agevolazioni per l’edilizia abitativa e l’efficienza energetica |
Anche questo potrebbe interessarti